JurisprudenciatorJurisprudenciatorby Derecho Virtual

NUEVO: la doctrina del TEAC, la que vincula a Hacienda, ya en Jurisprudenciator

Desde hoy, Jurisprudenciator devuelve la doctrina del TEAC con el criterio literal y su número de resolución: la doctrina económico-administrativa que vincula a la propia Hacienda, lista para citar y comprobar.

CCarlos RiveroCEO de Derecho Virtual·5 min de lectura·1043 palabras·Actualizado el 18 de agosto de 2026
La mascota de Jurisprudenciator sella una resolución económico-administrativa junto a una balanza y una carpeta de Hacienda: la doctrina del TEAC, ahora verificable por su número de resolución
La doctrina que obliga a la propia Hacienda, ya sobre la mesa donde se escribe.

Jurisprudenciator ya devolvía la ley española, la jurisprudencia del Tribunal Supremo, la del Tribunal Constitucional y la del TJUE. Desde hoy suma una fuente que decide muchos asuntos fiscales antes de pisar un juzgado: la doctrina del TEAC, la del Tribunal Económico-Administrativo Central. Y no es una base más: es la doctrina que vincula a la propia Hacienda (art. 239.8 LGT), con su criterio literal y su número de resolución para comprobarlo.

Por qué la doctrina del TEAC obliga a Hacienda#

Antes de demandar a Hacienda hay una vía gratuita para discutirle un acto —una liquidación, una sanción, una comprobación de valores—: la reclamación económico-administrativa. La resuelven los tribunales económico-administrativos, y en su cúspide está el TEAC. No es un juzgado; es un órgano administrativo especializado. Pero lo que decide pesa, y mucho.

La razón está en la propia ley. El artículo 239.8 de la LGT lo dice sin rodeos: «la doctrina que de modo reiterado establezca el Tribunal Económico-Administrativo Central vinculará a los tribunales económico-administrativos regionales y locales […] y al resto de la Administración tributaria del Estado». Y cuando el criterio se fija en un recurso de unificación de criterio, el artículo 242.4 lo hace vinculante igual. Traducido: si el TEAC ha sentado un criterio a tu favor, la Agencia Tributaria está obligada por él.

Por eso citarlo con su redacción exacta —no de memoria— es lo que sostiene una alegación en una comprobación o un recurso. Hasta ahora esa doctrina quedaba fuera de Jurisprudenciator; desde este despliegue entra también, con el mismo criterio que el resto: el texto literal y su identificador, comprobable en la base oficial de doctrina de los tribunales económico-administrativos.

Cuánto se amortiza un piso alquilado#

Un caso cotidiano de IRPF: un cliente alquila un inmueble y se deduce la amortización año tras año. ¿Cuánto puede deducir en total, y cómo juega el límite anual? El TEAC fijó criterio hace unos meses, y conviene tenerlo con la letra delante.
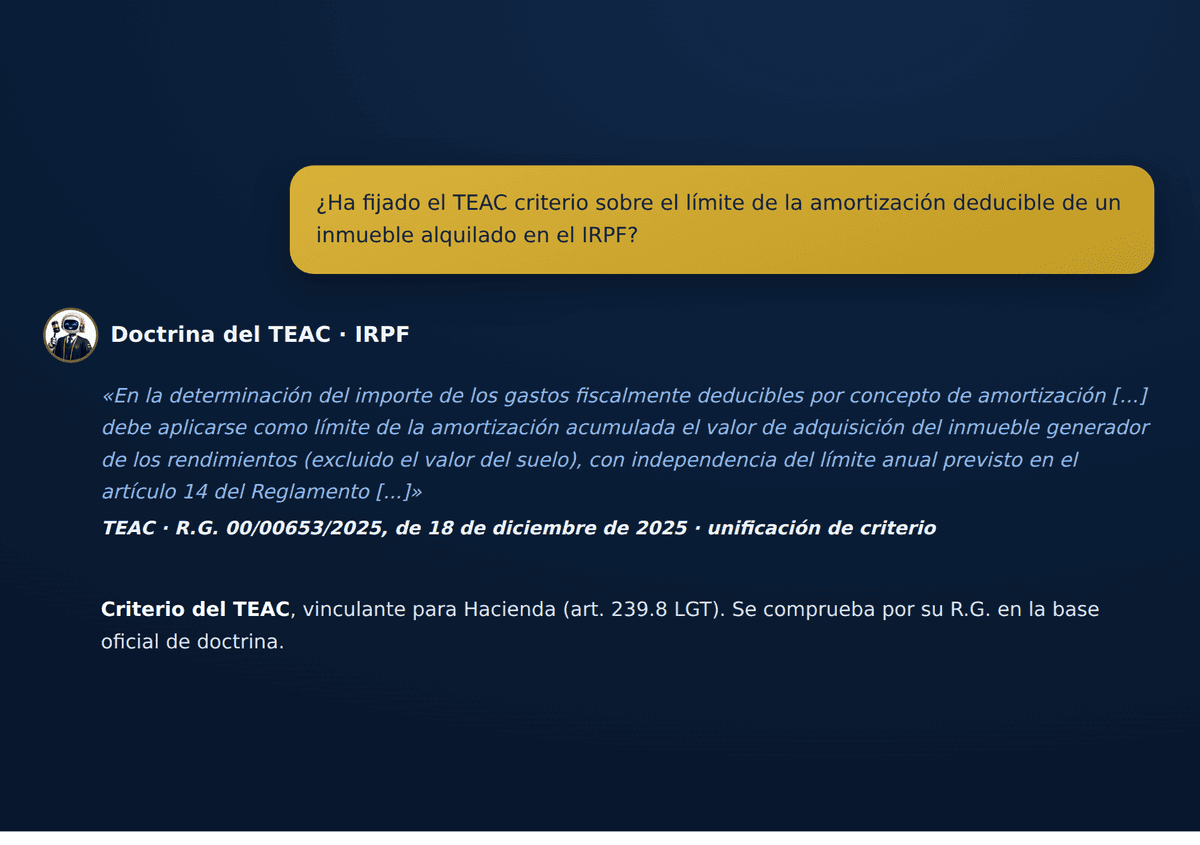
Consulta sobre el límite de la amortización deducible de un inmueble alquilado en el IRPF respondida con el criterio literal de la resolución del TEAC 00/00653/2025 y su número de resolución
El criterio del TEAC sobre la amortización acumulada, literal, con su R.G. 00/00653/2025 para comprobarlo.

La respuesta trae el criterio del asunto R.G. 00/00653/2025, de unificación de criterio: el tope de la amortización acumulada es el valor de adquisición de la construcción (excluido el suelo), y ese techo opera «con independencia del límite anual» del artículo 14 del Reglamento del IRPF. Es decir, el límite de cada año no cambia el máximo total que puede deducirse a lo largo de la vida del alquiler.

Lo que fija el TEAC

UnificaciónTEAC · R.G. 00/00653/202518 de diciembre de 2025
Art. 14 RIRPFAmortización del capital inmobiliario (IRPF)
Art. 239.8 LGTLa doctrina del TEAC vincula a Hacienda

Saber el techo exacto evita las dos caras del problema: pasarse —y exponerse a una regularización— o quedarse corto y dejar deducción sin aplicar.

La reducción que Hacienda ya no puede reclamar#

Segundo frente, muy distinto: el procedimiento sancionador. Una sanción con reducción por pronto pago, un recurso posterior que hace perder esa reducción y una AEAT que, años después, la reclama. ¿Tiene plazo para eso, o ha prescrito? El asunto R.G. 00/05218/2020 lo resuelve.
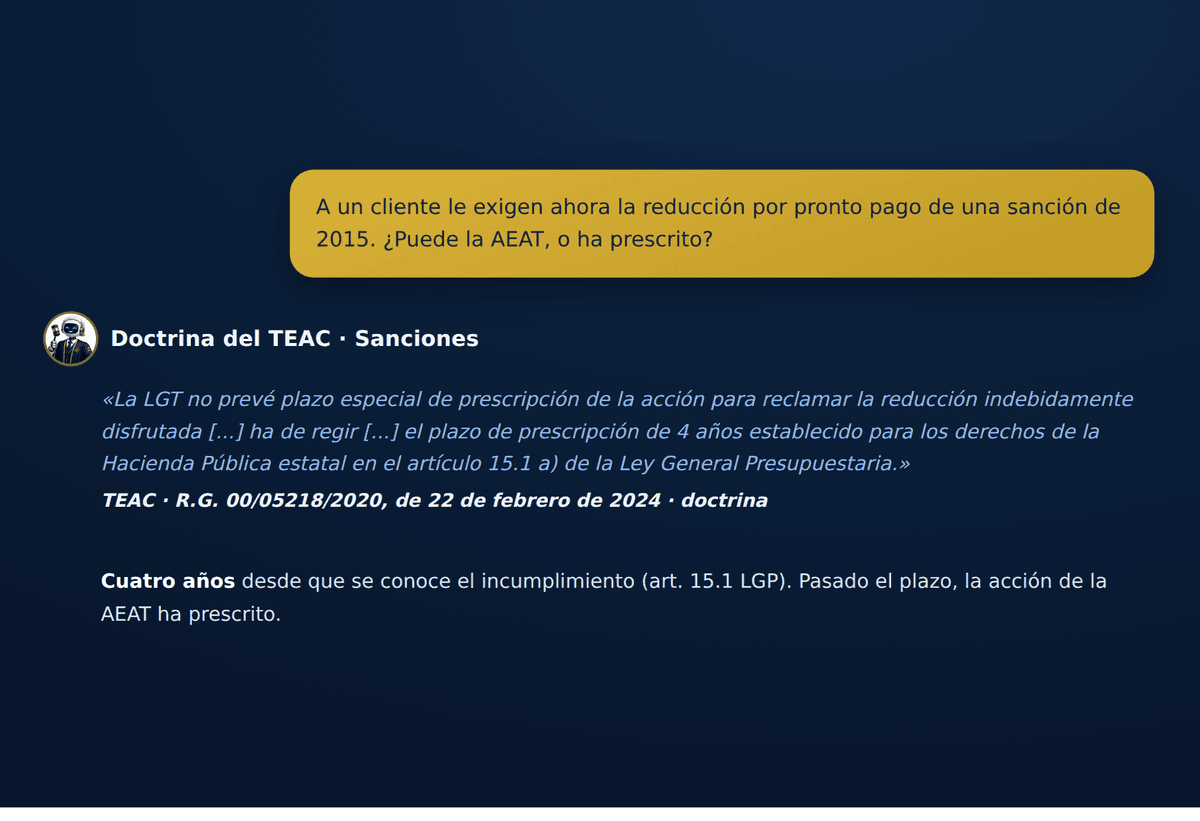
Consulta sobre el plazo de la AEAT para reclamar la reducción por pronto pago de una sanción respondida con el criterio literal de la resolución del TEAC 00/05218/2020 y su número de resolución
El criterio del TEAC sobre la prescripción de la reducción por pronto pago, literal, con su R.G. 00/05218/2020.

El Tribunal razona que exigir la reducción indebidamente disfrutada no es imponer una sanción nueva, pero tampoco es reclamar deuda tributaria, así que la LGT no le pone plazo especial. Y ante ese vacío rige el general de cuatro años del artículo 15.1 a) de la Ley General Presupuestaria, contados desde que se conoce el incumplimiento. Pasado ese plazo, la acción de la Administración ha prescrito: eso es exactamente lo que separa una reclamación que prospera de una que se paga por no discutirla.

El criterio, en una línea

4 añosPrescripción de la acción de la AEAT (art. 15.1 LGP)
Art. 188.3 LGTReducción por pronto pago de la sanción
DoctrinaTEAC · R.G. 00/05218/202022 de febrero de 2024

La cita, comprobada por su R.G.#

Y una tercera cosa, que ahora se hace en segundos: comprobar una cita. Cada vez llegan más escritos con doctrina económico-administrativa citada de oído, y alguna directamente inventada por un modelo. Antes de apoyarte en una resolución —tuya o de la parte contraria— pegas su R.G.: si existe, vuelve con su criterio; si es una cita que suena bien pero no existe, no vuelve nada.

No es teoría: un modelo a secas rellena números de resolución con formato impecable y contenido inexistente, y ya hay tribunales españoles sancionando ese error —lo contamos a propósito de la jurisprudencia del TJUE—. Una cita que no abre en la base oficial de doctrina es una cita que no existe.

Cómo se usa#

En el chat de la web, preguntando con normalidad: «¿ha fijado el TEAC criterio sobre la amortización de inmuebles alquilados en el IRPF?» o «¿existe la resolución del TEAC 00/05218/2020?». No hay sintaxis que memorizar.

Dentro de Claude o ChatGPT, con el conector añadido una sola vez: el asistente consulta la resolución él solo mientras se redacta, y las citas del escrito salen ya con su R.G., listas para comprobar. Y si el expediente lleva datos personales, conviene anonimizarlo antes de que la IA lo lea.

Compartir

Pruébalo con un caso real

Pídele a tu IA la sentencia que necesitas.Con su ECLI, verificable.

Jurisprudenciator busca en la jurisprudencia oficial española y te devuelve el párrafo exacto, con el identificador de la resolución para que puedas comprobarla antes de citarla. Sin tarjeta.

Preguntas frecuentes

01¿Qué es el TEAC y qué resuelve?
El Tribunal Económico-Administrativo Central es la cúspide de la vía económico-administrativa, la reclamación gratuita que revisa los actos de Hacienda —liquidaciones, sanciones, comprobaciones— antes de acudir a los tribunales. No es un juzgado: es un órgano administrativo especializado, y es la última instancia en esa vía previa a lo contencioso.
02¿La doctrina del TEAC obliga a Hacienda?
Sí. El artículo 239.8 de la LGT dispone que la doctrina reiterada del TEAC vincula a los tribunales económico-administrativos regionales y a «el resto de la Administración tributaria del Estado». Y los criterios fijados en un recurso de unificación de criterio son vinculantes por el artículo 242.4 LGT. Por eso, bien citada, decide una comprobación antes de pisar un juzgado.
03¿Es «doctrina» o «jurisprudencia»?
En rigor, doctrina administrativa: la jurisprudencia la sientan los jueces y tribunales, no un órgano administrativo. Pero a efectos prácticos el TEAC fija criterio y ese criterio vincula a Hacienda, así que para quien litiga una comprobación pesa lo mismo que una sentencia. Jurisprudenciator devuelve el criterio literal con su número de resolución, no un resumen.
04¿Cómo se cita una resolución del TEAC?
Por su número de resolución (R.G.), del tipo 00/05218/2020, y su fecha. Todas se consultan en la base oficial de Doctrina y Criterios de los Tribunales Económico-Administrativos (DYCTEA). Jurisprudenciator devuelve ese R.G. junto al criterio, para comprobarlo en la fuente en un clic.
05¿Hay que instalar algo para usarlo?
No para el chat de la web: basta registrarse. Si se quiere trabajar desde Claude o desde ChatGPT, se añade el conector de Jurisprudenciator una vez y las herramientas quedan disponibles dentro de esas aplicaciones.
NUEVO: la doctrina de la FGE: sabe qué va a pedir el fiscal antes del juicio
La mascota de Jurisprudenciator sostiene una circular de la Fiscalía con sello junto a unos códigos y una balanza: la doctrina de la FGE, verificable por su referenciaNovedades

NUEVO: la doctrina de la FGE: sabe qué va a pedir el fiscal antes del juicio

Desde hoy, Jurisprudenciator trae la doctrina completa de la Fiscalía General del Estado —Circulares, Consultas e Instrucciones— con el texto literal y su referencia: la doctrina que marca, antes del juicio, lo que va a pedir el fiscal.

Carlos Rivero5 min de lectura
NUEVO: la jurisprudencia del TJUE, con el fallo literal y su ECLI
La mascota de Jurisprudenciator comprueba con una lupa el sello de una resolución judicial: la jurisprudencia del TJUE, ahora verificable por su ECLINovedades

NUEVO: la jurisprudencia del TJUE, con el fallo literal y su ECLI

Desde hoy, Jurisprudenciator devuelve la jurisprudencia del TJUE con el fallo literal y su ECLI, en español: la doctrina europea que decide asuntos de consumo, banca y protección de datos, lista para citar y comprobar.

Carlos Rivero5 min de lectura
NUEVO: la jurisprudencia del Tribunal Constitucional, con su ECLI
La mascota de Jurisprudenciator sostiene un escudo dorado ante un tomo de leyes abierto: la jurisprudencia del Tribunal Constitucional, ahora verificable por su ECLINovedades

NUEVO: la jurisprudencia del Tribunal Constitucional, con su ECLI

Desde hoy, Jurisprudenciator devuelve la jurisprudencia del Tribunal Constitucional con el fallo literal y su ECLI, en español: la doctrina de amparo que anula o sostiene un juicio, lista para citar y comprobar.

Carlos Rivero5 min de lectura